Xu hướng giá chung cư đảo chiều, thị trường đối mặt với áp lực thanh khoản
Giá chung cư tại Hà Nội, TPHCM và Đà Nẵng có dấu hiệu hạ nhiệt sau thời gian tăng mạnh. Sức mua suy yếu, lãi suất vay cao tiếp tục gây áp lực lên thị trường.
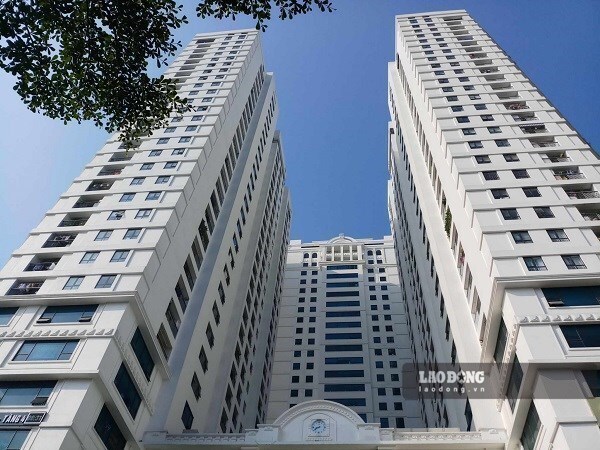
Giá chung cư đồng loạt hạ nhiệt tại các thành phố lớn. Ảnh: Bình Nguyên
Sau giai đoạn tăng giá kéo dài, thị trường căn hộ chung cư tại nhiều đô thị lớn bắt đầu ghi nhận những diễn biến mới. Giá bán tại một số khu vực đã điều chỉnh giảm, thanh khoản suy yếu đáng kể, dù mặt bằng giá vẫn duy trì ở mức cao so với những năm trước.
Theo báo cáo thị trường bất động sản quý III/2026 của Hội Môi giới Bất động sản Việt Nam (VARS), giá bán bình quân căn hộ chung cư tại Hà Nội đạt khoảng 79,3 triệu đồng/m², đi ngang so với quý trước nhưng đã tăng 97% so với quý I/2019.
Sau giai đoạn tăng trưởng mạnh, giá bán trên thị trường thứ cấp có xu hướng ổn định hơn. Tuy nhiên, thanh khoản chưa đạt kỳ vọng do mặt bằng giá vẫn cao, khả năng tài chính của người mua cũng chưa có sự cải thiện tương ứng.
Tại TPHCM, giá bán bình quân căn hộ chung cư đạt khoảng 88,3 triệu đồng/m², không thay đổi so với quý trước và tăng 69,8% so với quý I/2019. Tại Đà Nẵng, giá căn hộ bình quân đạt 68,9 triệu đồng/m², đi ngang so với quý trước nhưng tăng 76,2% so với kỳ gốc.
Theo VARS, người mua ngày càng thận trọng, ưu tiên những sản phẩm phù hợp với khả năng tài chính và đáp ứng nhu cầu ở thực.
Số liệu của Savills Việt Nam cũng cho thấy thị trường căn hộ Hà Nội đang chịu áp lực về thanh khoản. Trong quý III/2026, giá chào bán căn hộ sơ cấp trung bình đạt khoảng 107 triệu đồng/m², giảm nhẹ so với quý trước nhưng vẫn tăng so với cùng kỳ năm 2025.
Đáng chú ý, số lượng căn hộ bán được giảm 26% so với quý trước và 48% so với cùng kỳ. Nguồn cung mới cũng giảm lần lượt 42% và 51%.
Tại thị trường phía Nam, báo cáo của DKRA Consulting ghi nhận nguồn cung căn hộ sơ cấp tại TPHCM và vùng phụ cận trong quý III/2026 đạt 13.215 căn từ 108 dự án, giảm 31% so với quý trước. Nguồn cung mới chỉ đạt hơn 4.000 căn, tương đương khoảng 33% quý trước.
Lượng tiêu thụ sơ cấp chỉ đạt 3.471 căn, giảm tới 66% so với quý trước, đưa tỉ lệ tiêu thụ xuống khoảng 26%.
Đáng chú ý, giá bán căn hộ thứ cấp tại các dự án ghi nhận mức giảm phổ biến 4–7% so với quý trước, chủ yếu ở những giao dịch mà người bán chịu áp lực tài chính và lãi vay.
Theo DKRA, sức cầu suy giảm chủ yếu do tâm lý chờ đợi của khách hàng khi lãi suất tiếp tục neo cao, cùng với việc các ngân hàng tăng cường kiểm soát tín dụng bất động sản. Để kích cầu, nhiều chủ đầu tư tiếp tục triển khai chính sách chiết khấu, giãn tiến độ thanh toán và kéo dài thời gian ân hạn gốc, lãi vay.
Bên cạnh diễn biến giá bán và thanh khoản suy giảm, lãi suất vay mua nhà duy trì ở mức cao đang tạo thêm sức ép lên thị trường bất động sản. Theo đơn vị này, lãi suất vay mua nhà bình quân tăng lên 14–16%/năm trong năm 2026, ảnh hưởng đến khả năng tài chính và tâm lý người mua.
Trong 6 tháng đầu năm, nguồn cung căn hộ mới tại Hà Nội và TPHCM tăng 33% so với cùng kỳ, nhưng số lượng giao dịch nhà ở trên toàn quốc giảm 36%. Tỉ lệ hấp thụ nguồn cung mở bán mới tại hai thành phố giảm xuống 73% trong quý II/2026, so với mức 95% của năm 2025.
Tại Hà Nội, giá căn hộ thứ cấp trong quý II/2026 giảm từ khoảng 62 triệu đồng/m² xuống 60 triệu đồng/m², tương đương mức điều chỉnh khoảng 3% so với quý trước. Giá căn hộ sơ cấp tại khu vực trung tâm Hà Nội và TPHCM chỉ tăng khoảng 1%.
Bước sang quý IV/2026, nguồn cung nhà ở được dự báo tiếp tục gia tăng nhờ các dự án quy mô lớn tại khu vực vệ tinh của Hà Nội, Đà Nẵng và TPHCM. Tuy nhiên, khi sức mua chưa phục hồi tương ứng, khả năng hấp thụ sản phẩm và duy trì doanh số bán hàng tiếp tục là thách thức đối với các chủ đầu tư trong những tháng cuối năm.


 In bài viết