Fed tăng lãi suất: Sức ép lan rộng ra toàn cầu
Fed tăng lãi suất lần đầu tiên kể từ tháng 7/2023 và phát tín hiệu có thể tiếp tục thắt chặt chính sách tiền tệ, trong nỗ lực kiềm chế lạm phát do giá dầu leo thang cùng nhiều yếu tố khác. Động thái này không chỉ tác động đến kinh tế Mỹ mà còn có thể gây sức ép lên tỷ giá, chính sách tiền tệ và thị trường tài chính toàn cầu.
Các chuyên gia nhận định chu kỳ tăng lãi suất mới của Cục Dự trữ Liên bang Mỹ (Fed) có thể củng cố sức mạnh đồng USD, đẩy lợi suất trái phiếu lên cao và thu hẹp dư địa nới lỏng chính sách của các ngân hàng trung ương khác. Chi phí vay vốn tăng cũng có thể gây áp lực lên định giá cổ phiếu và triển vọng tăng trưởng kinh tế.
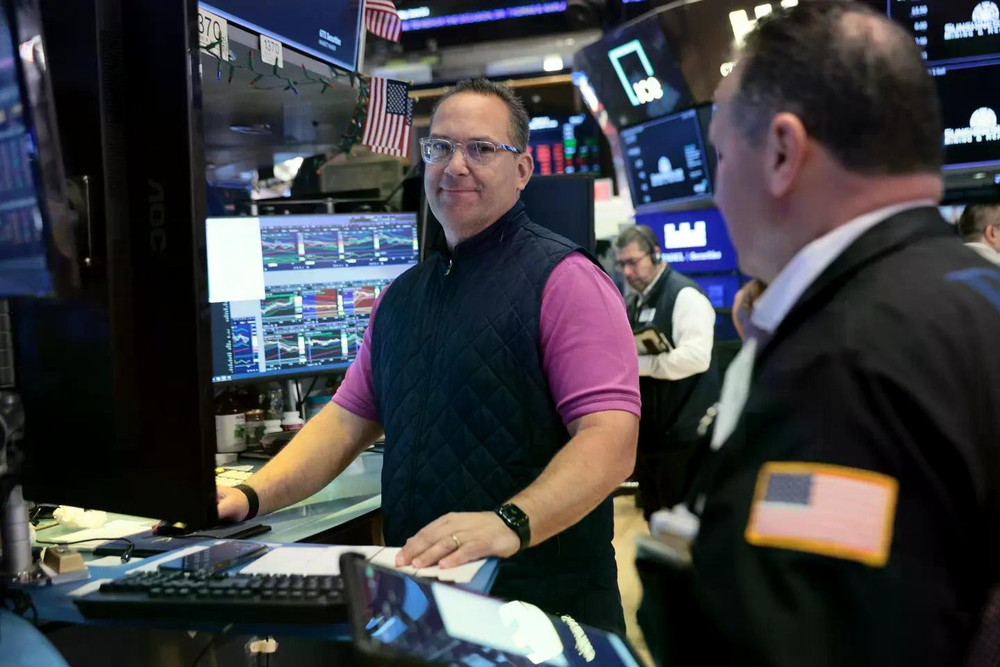
Ảnh minh họa: Theo Fortune.
USD mạnh lên, gia tăng sức ép lên các nền kinh tế
Một trong những kênh tác động trực tiếp nhất của chính sách Fed là tỷ giá. Lãi suất Mỹ tăng khiến tài sản định giá bằng USD trở nên hấp dẫn hơn, qua đó hỗ trợ đồng bạc xanh và gây áp lực lên các đồng tiền khác.
Ông Mark Zandi, chuyên gia kinh tế trưởng tại Moody’s Analytics, cho rằng việc Fed tăng lãi suất và phát tín hiệu về một đợt tăng tiếp theo đang tạo sức ép đẩy USD lên cao, đồng thời gây áp lực giảm giá lên các đồng tiền khác.
Tác động này đặc biệt đáng chú ý với những nền kinh tế có đồng tiền hoặc chính sách tiền tệ gắn chặt với diễn biến lãi suất Mỹ. Khi nội tệ suy yếu, chi phí nhập khẩu hàng hóa tính bằng nội tệ tăng lên, khiến việc kiểm soát lạm phát trở nên khó khăn hơn.
Áp lực càng lớn trong bối cảnh giá dầu tăng mạnh do xung đột tại Trung Đông. Nhiều mặt hàng chủ chốt như dầu mỏ, khí đốt và nông sản được định giá bằng USD, nên đồng bạc xanh mạnh lên có thể làm tăng thêm chi phí nhập khẩu đối với các nền kinh tế khác.
Nhật Bản là một trong những thị trường được chú ý. Theo ông Zandi, đồng yên suy yếu có thể củng cố lý do để Ngân hàng Trung ương Nhật Bản (BOJ) tiếp tục thắt chặt chính sách. Ông cho rằng diễn biến này tạo thêm áp lực buộc Nhật Bản phải cân nhắc tăng lãi suất.
Tại châu Á, lập trường cứng rắn của Fed cũng có thể gây sức ép lên thị trường tiền tệ và trái phiếu. Ông Navin Saigal, Giám đốc bộ phận thu nhập cố định toàn cầu khu vực châu Á - Thái Bình Dương của BlackRock, nhận định tác động này có thể xuất hiện trong ngắn hạn.
Ngân hàng trung ương đứng trước bài toán khó
Fed tăng lãi suất trong bối cảnh một số ngân hàng trung ương tại các nền kinh tế phát triển cũng đang thắt chặt chính sách để ứng phó với lạm phát. Ngân hàng Trung ương châu Âu (ECB) đã tăng lãi suất 25 điểm cơ bản trong tuần trước, trong khi J.P. Morgan Asset Management dự báo BOJ sẽ tăng thêm 0,25 điểm phần trăm trong tuần này.
“Các ngân hàng trung ương tại thị trường phát triển đang đồng loạt thắt chặt chính sách tiền tệ để giải quyết những lo ngại về lạm phát”, ông Tai Hui, Giám đốc chiến lược thị trường khu vực châu Á - Thái Bình Dương tại J.P. Morgan Asset Management, nhận định.
Lợi suất trái phiếu Chính phủ Mỹ tăng cũng có thể khiến dòng vốn dịch chuyển từ các thị trường khác về Mỹ, qua đó tạo thêm áp lực lên tỷ giá và chính sách tiền tệ tại các nền kinh tế còn lại.
Tuy nhiên, Fed tăng lãi suất không đồng nghĩa các ngân hàng trung ương trên toàn cầu sẽ phải hành động theo cùng một hướng. Diễn biến lạm phát tại châu Á đang phân hóa: Trung Quốc và Thái Lan vẫn đối mặt với áp lực giảm phát, trong khi lạm phát tại Australia và Nhật Bản cao hơn mục tiêu của ngân hàng trung ương. Theo BlackRock, lạm phát tại Ấn Độ hiện nằm trong biên độ mục tiêu của Ngân hàng Dự trữ Ấn Độ (RBI).
Sự khác biệt này khiến các yếu tố kinh tế trong nước vẫn đóng vai trò quan trọng trong quyết định chính sách. Dù USD mạnh lên có thể thu hẹp dư địa nới lỏng, mỗi ngân hàng trung ương vẫn phải cân nhắc tình hình lạm phát và tăng trưởng của nền kinh tế mình.
Lợi suất cao gây sức ép lên cổ phiếu và tài sản rủi ro
Lãi suất cao kéo dài cũng có thể làm thay đổi tương quan giữa các loại tài sản. Khi lợi suất trái phiếu chính phủ tăng, tài sản thu nhập cố định trở nên hấp dẫn hơn so với cổ phiếu. Đồng thời, chi phí huy động vốn của doanh nghiệp tăng lên, còn giá trị hiện tại của dòng thu nhập trong tương lai bị chiết khấu mạnh hơn, gây sức ép lên định giá cổ phiếu.
Bà Liz Ann Sonders, Giám đốc chiến lược đầu tư tại Charles Schwab, cho rằng tốc độ và mức độ ổn định của đà tăng lợi suất có thể quan trọng không kém bản thân mức lợi suất. Theo bà, lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm tiến sát 5% có thể được lý giải bởi lạm phát, kỳ vọng chính sách của Fed và tăng trưởng kinh tế danh nghĩa mạnh.
Tuy nhiên, nếu lợi suất biến động mất kiểm soát, thị trường chứng khoán sẽ gặp khó khăn hơn trong việc hấp thụ tác động. Ngược lại, khi diễn biến vẫn trong tầm kiểm soát, nền kinh tế và thị trường có thể thích ứng ở một mức độ nhất định.
Tác động cũng không đồng đều giữa các lĩnh vực. Những ngành nhạy cảm với chu kỳ kinh tế có thể chịu sức ép lớn hơn từ lãi suất cao, trong khi hoạt động kinh doanh và tuyển dụng vững vàng có thể tiếp tục tạo áp lực lên lạm phát.
Ông Tai Hui cho rằng nhà đầu tư có thể cần đánh giá lại định giá tài sản nếu Fed duy trì lập trường cứng rắn đến năm 2027, đặc biệt đối với cổ phiếu công nghệ vốn nhạy cảm với lãi suất.
Dù vậy, lãi suất cao tại Mỹ không chỉ mang lại tác động tiêu cực cho phần còn lại của thế giới. Sức mạnh của kinh tế Mỹ - một trong những yếu tố giúp Fed có dư địa thắt chặt chính sách - cũng có thể hỗ trợ nhu cầu xuất khẩu và hoạt động doanh nghiệp tại các khu vực khác.
Ông Saigal nhận định tăng trưởng mạnh của Mỹ sẽ tiếp tục thúc đẩy hoạt động kinh tế toàn cầu, dòng chảy thương mại và nền tảng kinh doanh của các doanh nghiệp châu Á, ngay cả khi lãi suất cao hơn gây sức ép trong ngắn hạn.


 In bài viết