KBC lãi quý III/2026 tăng gấp 3 lần, nợ phải trả tiến sát 49.000 tỷ đồng
Tổng Công ty Phát triển Đô thị Kinh Bắc (KBC) ghi nhận lợi nhuận sau thuế quý III/2026 tăng gấp 3 lần so với cùng kỳ, nhờ đẩy nhanh bàn giao đất khu công nghiệp (KCN). Đáng chú ý, tại ngày 30/9/2026, tổng nợ phải trả của doanh nghiệp lên gần 48.751 tỷ đồng, trong khi hàng tồn kho vượt 35.400 tỷ đồng.
Lợi nhuận quý III tăng mạnh nhờ bàn giao đất KCN
Tổng Công ty Phát triển Đô thị Kinh Bắc (KBC) ghi nhận doanh thu thuần quý III/2026 đạt hơn 3.187 tỷ đồng, gấp 2,4 lần so với cùng kỳ năm trước và tăng 5,4 lần so với quý II/2026. Lợi nhuận sau thuế thuộc về cổ đông công ty mẹ (LNST sau lợi ích cổ đông không kiểm soát) đạt 911 tỷ đồng, gấp 3 lần cùng kỳ và phục hồi đáng kể so với mức 8 tỷ đồng trong quý trước.
Theo đánh giá của Chứng khoán Vietcap, kết quả kinh doanh tích cực trong quý III /2026 chủ yếu đến từ việc đẩy nhanh tiến độ bàn giao đất KCN. Cụ thể, KBC đã bàn giao khoảng 55 ha đất trong quý, gấp 3,3 lần cùng kỳ năm trước, trong khi diện tích bàn giao trong nửa đầu năm 2026 đạt khoảng 21 ha.
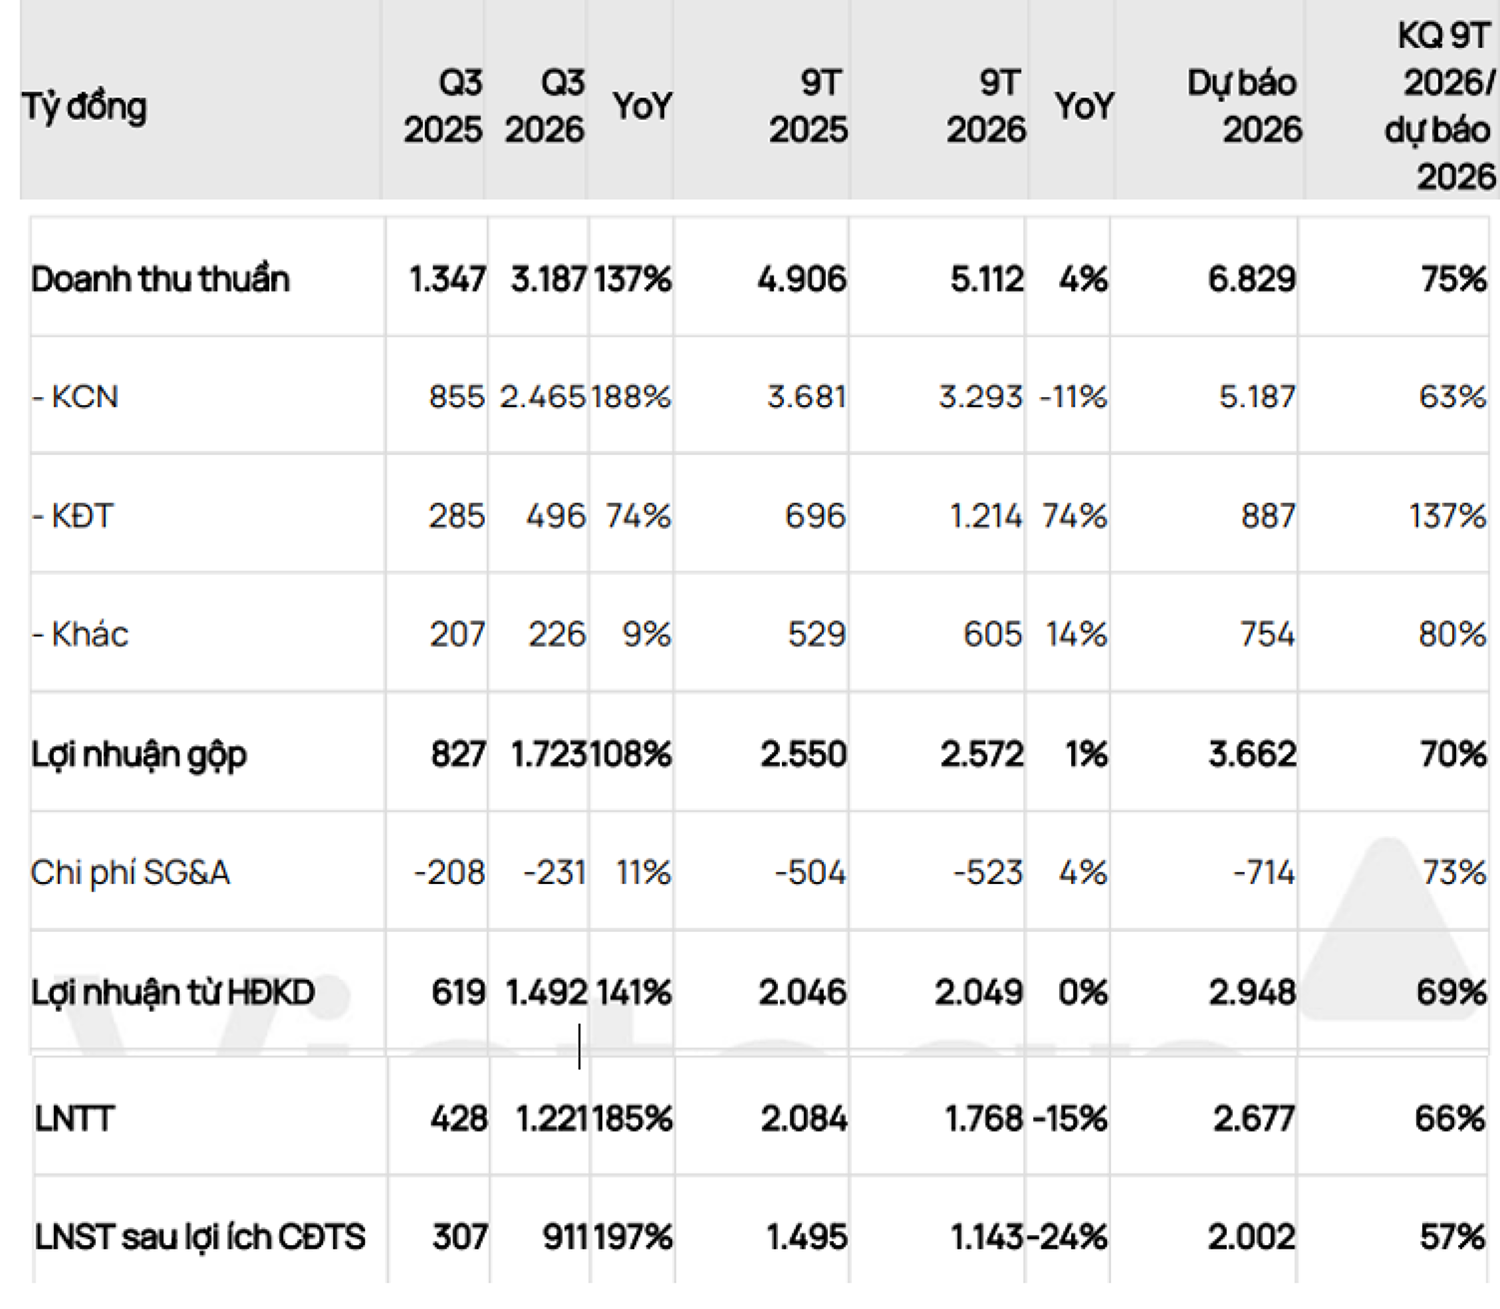
Cơ cấu doanh thu quý Iii/2026 của KBC. Nguồn Vietcap
Lũy kế 9 tháng đầu năm 2026, doanh thu thuần của KBC đạt 5.111 tỷ đồng, tăng 4% so với cùng kỳ. Trong cơ cấu doanh thu, hoạt động cho thuê đất và cơ sở hạ tầng KCN tiếp tục đóng vai trò chủ lực, mang về 3.293 tỷ đồng, giảm 10,5% so với cùng kỳ năm trước.
Đáng chú ý, doanh thu chuyển nhượng bất động sản tăng 74%, lên 1.214 tỷ đồng. Doanh thu từ các hoạt động khác đạt khoảng 605 tỷ đồng.
Dù doanh thu tăng nhẹ, lợi nhuận gộp trong 9 tháng gần như đi ngang so với cùng kỳ, đạt khoảng 2.572 tỷ đồng. Trong khi đó, áp lực chi phí gia tăng khiến lợi nhuận của doanh nghiệp suy giảm.
Cụ thể, chi phí tài chính tăng gấp đôi, lên 925 tỷ đồng, trong đó chi phí lãi vay chiếm 919 tỷ đồng. Chi phí bán hàng tăng 46%, lên 173 tỷ đồng. Ngược lại, chi phí quản lý doanh nghiệp giảm khoảng 35 tỷ đồng, còn 350 tỷ đồng.
Kết quả, lợi nhuận trước thuế 9 tháng của KBC đạt 1.768 tỷ đồng, giảm 15% so với cùng kỳ; LNST sau lợi ích cổ đông không kiểm soát đạt khoảng 1.100 tỷ đồng, giảm 24%.
Theo Vietcap, sự phân hóa giữa tăng trưởng doanh thu và lợi nhuận chủ yếu xuất phát từ chi phí tài chính tăng gấp đôi, phần lớn liên quan đến chi phí vốn phục vụ các dự án khu đô thị.
Với kết quả trên, doanh thu 9 tháng của KBC đã hoàn thành khoảng 75% dự báo cả năm của Vietcap, tương ứng mức dự phóng 6.829 tỷ đồng. Tuy nhiên, LNST sau lợi ích cổ đông không kiểm soát mới đạt khoảng 57% kế hoạch dự báo 2.002 tỷ đồng của đơn vị phân tích.
Vietcap hiện chưa nhận thấy cơ sở để điều chỉnh đáng kể dự báo LNST sau lợi ích cổ đông không kiểm soát năm 2026 của KBC, ở mức khoảng 2.000 tỷ đồng, giảm 5% so với năm trước. Theo công ty chứng khoán này phân tích, khả năng bàn giao đất KCN cao hơn kỳ vọng có thể bù đắp một phần tác động từ chi phí tài chính vượt dự báo. Dù vậy, đánh giá cuối cùng vẫn cần thêm các phân tích chi tiết.
Theo thống kê từ Vietcap, Backlog đất KCN của KBC còn ít nhất 115 ha, dự kiến bàn giao 80-100 ha trong quý IV/2026. Trong đó, mảng KCN, KBC đã bàn giao khoảng 76 ha đất trong 9 tháng đầu năm, tương đương 63% dự báo cả năm của Vietcap là 120 ha. Các diện tích bàn giao chủ yếu thuộc KCN Quế Võ 2 mở rộng, KCN Nam Sơn Hạp Lĩnh, các cụm công nghiệp tại Hưng Yên và KCN Tân Phú Trung.
Theo thông tin từ doanh nghiệp, lượng đất KCN đã ký kết nhưng chưa ghi nhận doanh thu đạt tối thiểu khoảng 115 ha vào cuối quý III/2026, với giả định doanh số cho thuê đất mới trong quý ở mức tối thiểu. KBC dự kiến bàn giao khoảng 80-100 ha từ lượng backlog này trong quý IV, qua đó tạo dư địa cải thiện kết quả kinh doanh trong những tháng cuối năm.
Trong khi đó, mảng bất động sản dân cư ghi nhận kết quả tích cực nhờ hoạt động bàn giao nhà ở xã hội. Theo Vietcap, doanh thu và lợi nhuận gộp của mảng này trong 9 tháng đầu năm lần lượt hoàn thành 137% và 107% dự báo cả năm.
Diễn biến trên cho thấy hoạt động bàn giao đất KCN và bất động sản dân cư đang đóng góp tích cực vào doanh thu của KBC. Tuy nhiên, khả năng chuyển hóa tăng trưởng doanh thu thành lợi nhuận vẫn chịu sức ép từ chi phí lãi vay và nhu cầu vốn lớn cho các dự án đang triển khai.
Hàng tồn kho vượt 35.400 tỷ đồng, tập trung tại các dự án bất động sản
Tại ngày 30/9/2026, tổng tài sản của KBC đạt gần 76.674 tỷ đồng, tăng khoảng 10% so với đầu năm. Trong đó, tài sản ngắn hạn đạt 61.353 tỷ đồng, tăng 12%.
Đáng chú ý, tiền và các khoản tương đương tiền giảm 38,5%, còn khoảng 5.144 tỷ đồng. Cụ thể, tiền giảm từ 938 tỷ đồng xuống 479 tỷ đồng, trong khi các khoản tương đương tiền giảm 37%, còn 4.664 tỷ đồng.
Ở chiều ngược lại, hàng tồn kho tăng 16% so với đầu năm, lên 35.415 tỷ đồng, tiếp tục chiếm tỷ trọng lớn trong cơ cấu tài sản của doanh nghiệp. Danh mục này tập trung chủ yếu tại các dự án khu đô thị, khu công nghiệp và nhà ở xã hội.
Trong đó, dự án Khu đô thị và dịch vụ Cát Tràng ghi nhận giá trị tồn kho khoảng 18.354 tỷ đồng, tăng hơn 1.695 tỷ đồng so với đầu năm. Dự án Khu phức hợp đô thị, du lịch sinh thái và sân golf Khoái Châu có giá trị hơn 3.128 tỷ đồng, tăng khoảng 2.115 tỷ đồng.
Tại các dự án KCN, hàng tồn kho của KCN Lộc Giang đạt hơn 2.296 tỷ đồng, tăng khoảng 26%; KCN Tràng Duệ đạt hơn 2.241 tỷ đồng, tăng 163%. Giá trị tồn kho tại dự án Nhà ở xã hội thị trấn Nếnh đạt hơn 1.474 tỷ đồng, tăng 23%, trong khi KCN Quế Võ mở rộng 2 ghi nhận hơn 341 tỷ đồng, cao gấp khoảng 21 lần đầu năm.
Quy mô hàng tồn kho lớn phản ánh lượng vốn đáng kể đang được phân bổ vào các dự án phát triển bất động sản và hạ tầng KCN. Việc thu hồi vốn phụ thuộc vào tiến độ hoàn thiện dự án, khả năng kinh doanh và bàn giao sản phẩm, qua đó ảnh hưởng đến dòng tiền của doanh nghiệp trong các kỳ tiếp theo.
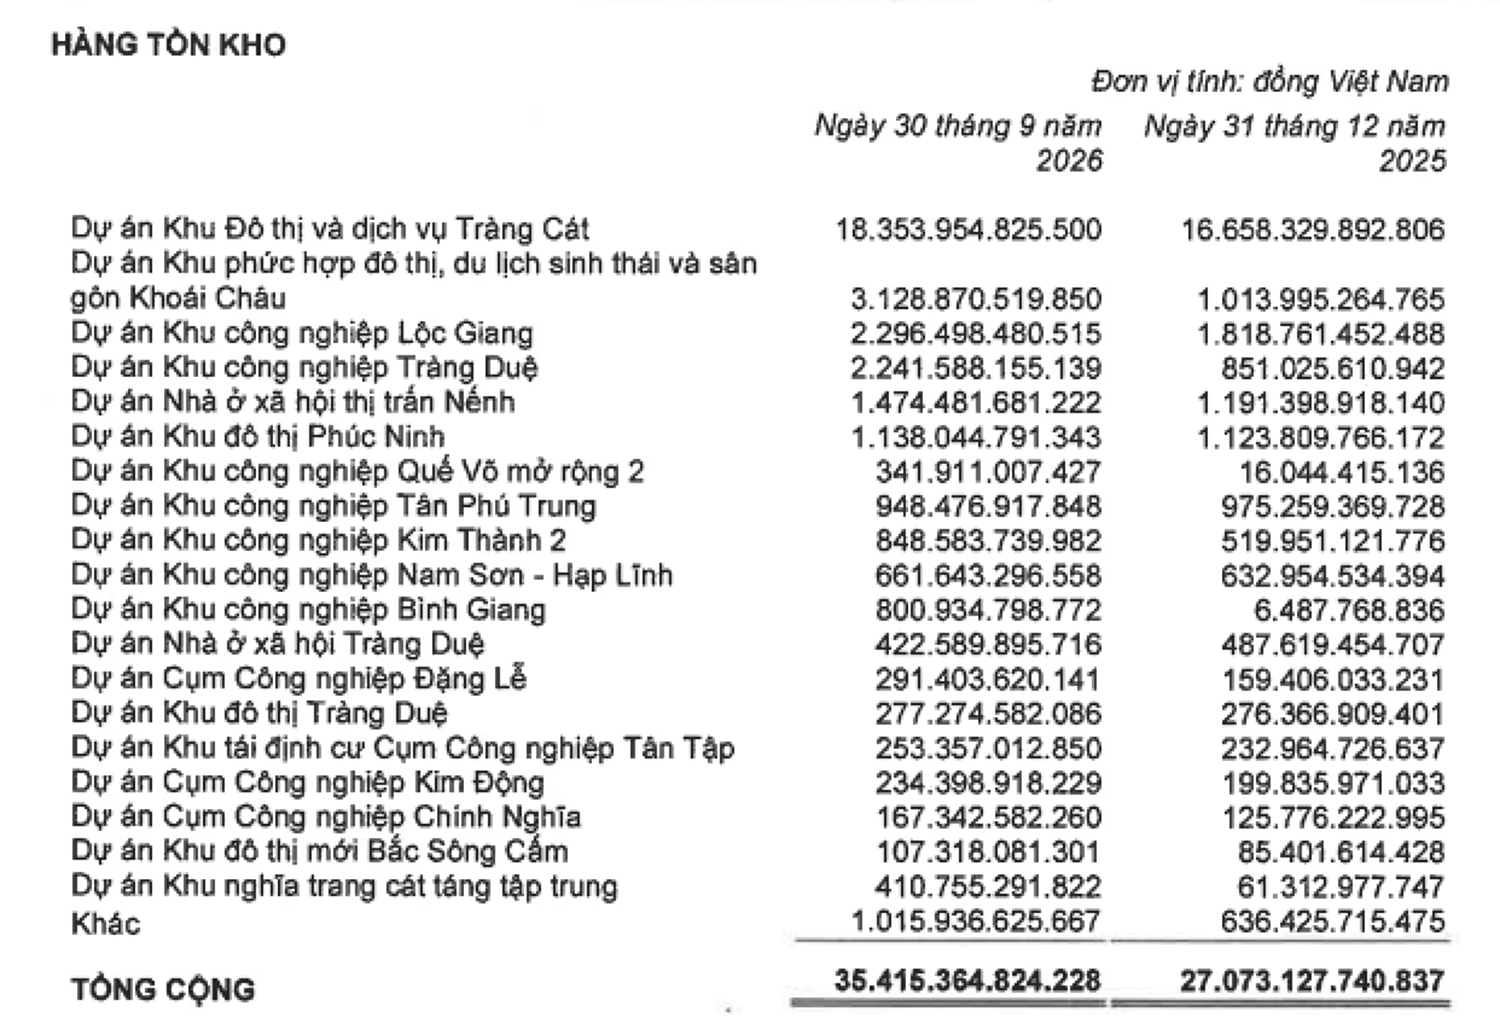
Cơ cấu hàng tồn kho ghi nhận tại ngày 30/9/2026 của KBC. Nguồn BCTC
Bên cạnh hàng tồn kho, chi phí xây dựng cơ bản dở dang của KBC tại ngày 30/9/2026 đạt gần 4.346,9 tỷ đồng, tăng khoảng 3,5% so với mức 4.200,7 tỷ đồng đầu năm.
Trong đó, dự án Trung tâm thương mại và văn phòng Láng Hạ tiếp tục chiếm tỷ trọng lớn với giá trị đầu tư dở dang hơn 3.533,6 tỷ đồng, tương đương trên 81% tổng chi phí xây dựng cơ bản dở dang, tuy nhiên gần như đi ngang so với mức 3.530,3 tỷ đồng tại đầu năm.
Bên cạnh đó, Khu Ngoại giao đoàn Hà Nội có giá trị xây dựng dở dang hơn 257,6 tỷ đồng, tăng nhẹ so với đầu năm. Hệ thống cấp nước và xử lý nước thải tại KCN Nam Sơn Hạp Lĩnh đạt gần 212,7 tỷ đồng, tăng 13,6%.
Đáng chú ý, chi phí đầu tư tại Trung tâm hội nghị tỉnh Hưng Yên tăng gần gấp đôi, từ khoảng 72,8 tỷ đồng đầu năm lên hơn 140,6 tỷ đồng vào cuối tháng 9.
Ngoài ra, KBC còn ghi nhận chi phí xây dựng dở dang tại Nhà máy điện tử Quảng Yên với hơn 82,6 tỷ đồng, Nhà máy chế tạo Quảng Yên với 42 tỷ đồng và Nhà máy nước thải mở rộng thuộc KCN Quế Võ mở rộng với gần 22,6 tỷ đồng. Các khoản mục xây dựng cơ bản dở dang khác đạt hơn 55 tỷ đồng.
Ở phía nguồn vốn, tổng nợ phải trả của KBC tại ngày 30/9/2026 đạt gần 48.750,8 tỷ đồng, tăng khoảng 13,8% so với mức hơn 42.825 tỷ đồng đầu năm. Trong cơ cấu nợ, nợ dài hạn tiếp tục chiếm tỷ trọng lớn.
Cụ thể, nợ dài hạn đạt 35.183,6 tỷ đồng, tăng gần 14% so với đầu kỳ và chiếm hơn 72% tổng nợ phải trả. Động lực tăng chủ yếu đến từ các khoản vay dài hạn, tăng 15% lên 30.678,5 tỷ đồng.
Nợ ngắn hạn cũng tăng gần 13,6%, lên 13.567,2 tỷ đồng vào cuối quý III. Trong đó, vay ngắn hạn tăng 37% thời điểm đầu năm lên 3.145,3 tỷ đồng.
Người mua trả tiền trước ngắn hạn đạt 1.703,8 tỷ đồng, tăng nhẹ so với đầu kỳ. Các khoản phải trả ngắn hạn khác ở mức 3.476,4 tỷ đồng, trong khi chi phí phải trả ngắn hạn tăng 390 tỷ đồng lên 3.692,9 tỷ đồng.
Trong khi đó, vốn chủ sở hữu của KBC đạt 27.923 tỷ đồng tại ngày 30/9/2026, tăng so với mức 26.725,8 tỷ đồng đầu năm. Với tổng nợ phải trả tăng nhanh hơn vốn chủ sở hữu, hệ số nợ phải trả trên vốn chủ sở hữu của doanh nghiệp đã lên khoảng 1,74 lần.


 In bài viết