Nguồn vốn chính sách tiếp sức phụ nữ phát triển kinh tế bền vững
Từ nguồn vốn vay, nhiều phụ nữ xã Trung Giã (Hà Nội) đã mở rộng sản xuất, nâng cao thu nhập, góp phần thực hiện mục tiêu giảm nghèo bền vững.
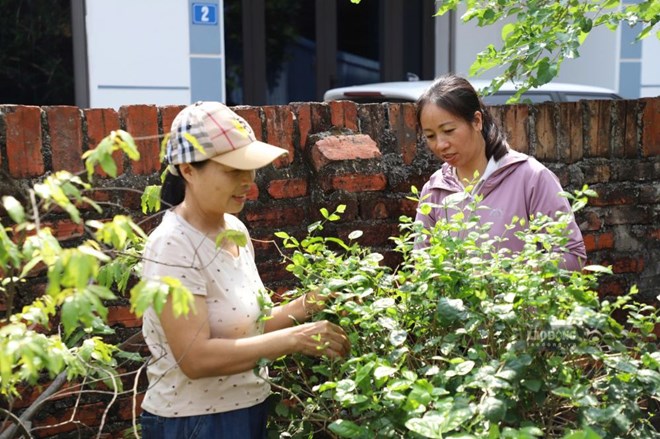
Nguồn vốn vay chính sách tạo động lực giúp phụ nữ xã Trung Giã (Hà Nội) phát triển kinh tế, nâng cao thu nhập, góp phần thực hiện mục tiêu giảm nghèo bền vững. Ảnh: Tô Thế
Từ hai bàn tay trắng đến chủ động phát triển sinh kế
Từng bắt đầu cuộc sống riêng với hai bàn tay trắng, không có vốn liếng hay tài sản đáng giá, bà Cù Thị Nhàn (thôn Nam Sơn, xã Trung Giã, Hà Nội) hiểu rõ những khó khăn khi muốn phát triển kinh tế nhưng thiếu nguồn lực đầu tư. Với bà, khoản vay 10 triệu đồng đầu tiên thông qua Chi hội Phụ nữ của thôn không đơn thuần là sự hỗ trợ về tài chính mà còn mở ra cơ hội xây dựng sinh kế, từng bước cải thiện đời sống gia đình.
Nhớ lại những ngày đầu lập nghiệp, bà Nhàn cho biết, khi ra ở riêng, gia đình gần như không có gì trong tay. Cuộc sống thiếu thốn khiến việc đầu tư sản xuất, chăn nuôi gặp nhiều trở ngại.
"Lúc đầu, gia đình tôi ra ở riêng tay trắng, chẳng có vốn liếng hay tài sản gì đáng giá cả. Hồi đó, mọi thứ đều thiếu thốn. Nếu không có vốn thì rất khó để làm ăn. Ít nhiều gì mình cũng phải có một ít vốn ban đầu, rồi lấy công làm lãi, tích lũy dần dần mới có ngày hôm nay" - bà Nhàn chia sẻ.
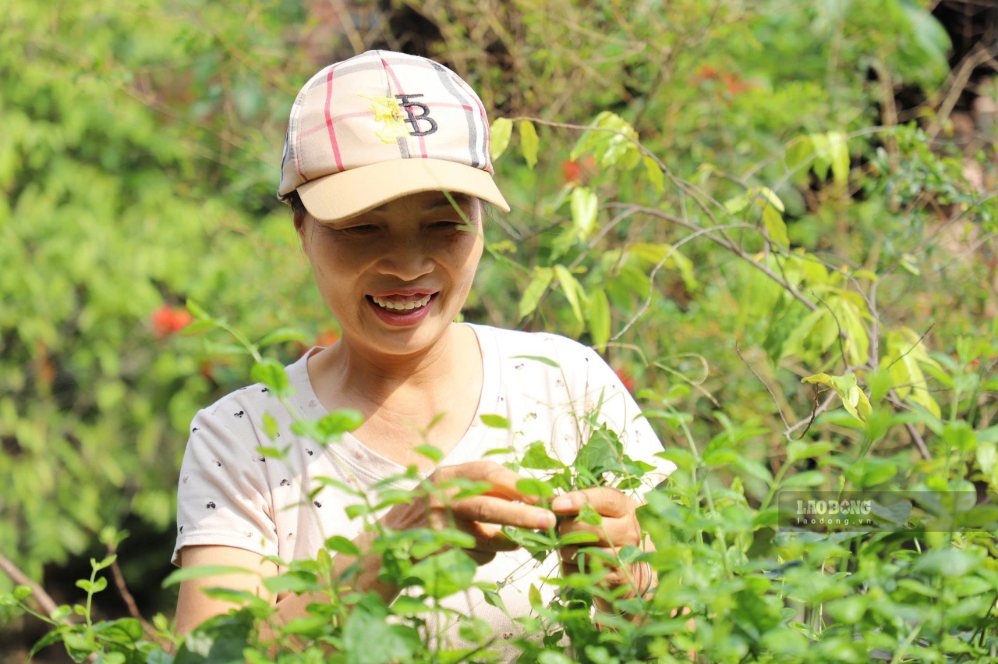
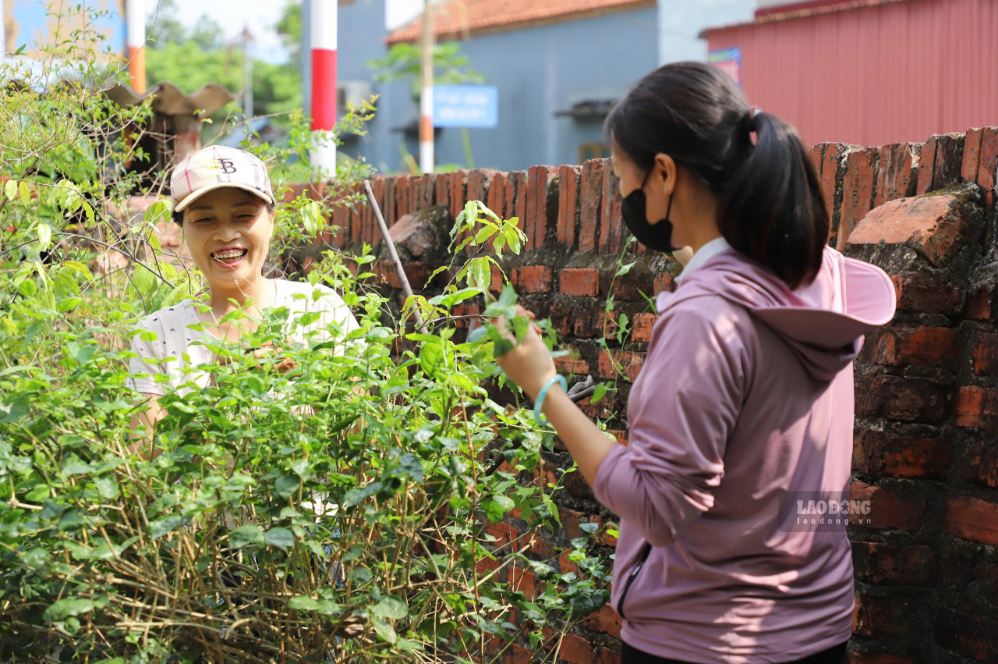
Từ khoản vay đầu tiên khoảng 10 triệu đồng, bà Nhàn quyết định mua một con bò cái để phát triển chăn nuôi. Mỗi năm, bò sinh sản thêm bê con, gia đình có thể bán để tạo nguồn thu, tiếp tục đầu tư cho sản xuất. Dù giá bán có thời điểm lên xuống thất thường, mô hình chăn nuôi vẫn giúp gia đình có thêm khoản thu nhập, giảm bớt áp lực chi tiêu.
Khi điều kiện kinh tế dần cải thiện, gia đình tiếp tục tiếp cận các khoản vay để mở rộng sản xuất. Từ 10 triệu đồng ban đầu, số vốn vay tăng lên 20 triệu đồng, rồi 50 triệu đồng và có những đợt đạt khoảng 100 - 150 triệu đồng.
Nguồn vốn được gia đình sử dụng linh hoạt, phù hợp với nhu cầu từng giai đoạn. Bên cạnh chăn nuôi bò sinh sản, gia đình còn nuôi lợn, trồng chuối, đu đủ và đầu tư cải tạo chuồng trại, sửa sang nhà cửa, xây dựng công trình vệ sinh.
Không phát triển kinh tế bằng một mô hình cố định, bà Nhàn lựa chọn cách làm từng bước, lấy nguồn thu từ hoạt động trước để đầu tư cho hoạt động tiếp theo. Quá trình tích lũy diễn ra trong nhiều năm, giúp gia đình chủ động hơn về sinh kế và từng bước ổn định đời sống.
"Phải có những nguồn vốn từ chính sách thì mình mới dám mạnh dạn đầu tư, làm ăn lớn hơn. Chứ nếu không có Ngân hàng chính sách xã hội hỗ trợ thì những hộ gia đình khó khăn, tay trắng chẳng biết dựa vào đâu để khởi nghiệp và đổi đời. Chính sách này thực sự là phao cứu sinh cho những người làm nông nghiệp như chúng bác" - bà Nhàn bày tỏ.
Câu chuyện của bà Nhàn cho thấy, nguồn vốn hỗ trợ có thể phát huy hiệu quả khi được sử dụng đúng mục đích, gắn với khả năng lao động và điều kiện sản xuất thực tế. Việc tạo điều kiện để người dân phát triển kinh tế, nâng cao khả năng tự chủ về thu nhập góp phần củng cố nền tảng an sinh, hạn chế nguy cơ khó khăn về kinh tế trong tương lai.
Nguồn vốn mở hướng kinh doanh cho phụ nữ nông thôn
Không chỉ hỗ trợ các mô hình nông nghiệp, nguồn vốn vay còn trở thành động lực để nhiều phụ nữ ở nông thôn phát triển kinh doanh dịch vụ, mở rộng ngành nghề và nâng cao năng lực làm kinh tế.
Trường hợp của chị Nguyễn Thị Nhung (sinh năm 1985, ở khu vực Đông Hạ, xã Trung Giã) là một ví dụ. Trước đây, chị Nhung chủ yếu kinh doanh nhỏ lẻ, các công đoạn phục vụ khách hàng phần lớn thực hiện thủ công. Quy mô hạn chế, thiếu trang thiết bị khiến việc mở rộng hoạt động kinh doanh gặp không ít khó khăn.
"Trước đây, khi chưa vay vốn, tôi chủ yếu kinh doanh nhỏ lẻ, mọi việc đều làm thủ công bằng tay. Khoản vay đầu tiên của tôi là để đầu tư kinh doanh dịch vụ spa - đông y. Lúc đó, quy mô còn rất nhỏ, nhưng nhờ có nguồn vốn vay ban đầu, tôi đã mạnh dạn mở rộng và mua sắm thêm trang thiết bị máy móc hiện đại để phục vụ khách hàng tốt hơn" - chị Nhung cho biết.
Theo chị Nhung, tổng số vốn đã vay qua các đợt khoảng 210 triệu đồng. Nguồn tiền này được sử dụng để nâng cấp thiết bị, mở rộng hoạt động kinh doanh và cải thiện chất lượng dịch vụ.
Việc chuyển từ cách làm thủ công sang ứng dụng máy móc giúp chị phục vụ được nhiều khách hàng hơn, đồng thời nâng cao hiệu quả công việc. Nhờ đó, thu nhập có sự cải thiện rõ rệt, tạo điều kiện để chị tiếp tục tái đầu tư và học tập, nâng cao kiến thức chuyên môn.
Theo bà Nguyễn Thị Bích Hằng - Chi hội phó Chi hội Phụ nữ thôn Nam Sơn (xã Trung Giã, Hà Nội) hoạt động hỗ trợ hội viên tiếp cận nguồn vốn vay từ Ngân hàng chính sách xã hội đang mang lại những kết quả thiết thực, tạo điều kiện để nhiều gia đình đầu tư sản xuất, kinh doanh.
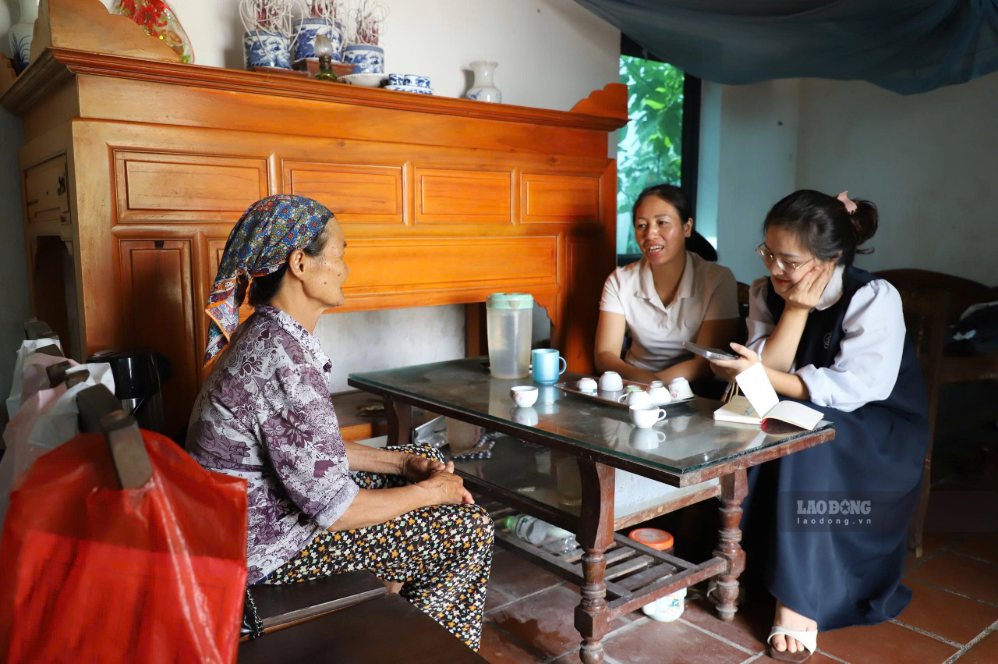
Nguồn vốn được các hội viên sử dụng vào nhiều mô hình khác nhau như mua sắm máy xúc, máy móc phục vụ sản xuất, mở rộng cửa hàng tạp hóa, kinh doanh dịch vụ spa, trồng cây ăn quả và chăn nuôi gia súc.
Trong đó, mô hình chăn nuôi bò sinh sản được nhiều gia đình lựa chọn do phù hợp với điều kiện sản xuất tại địa phương. Theo bà Hằng, với nguồn vốn ban đầu khoảng 50 triệu đồng, người dân có thể đầu tư mua bò giống, sửa chữa chuồng trại và mua thức ăn chăn nuôi. Sau một thời gian chăm sóc, bò sinh sản tạo thêm bê con, mang lại nguồn thu để tiếp tục tái đầu tư.
Giá một con bò giống có thể dao động khoảng 20 - 30 triệu đồng, trong khi bê con có thể bán được hơn 10 triệu đồng. Nếu tổ chức chăn nuôi hiệu quả, sau một năm, người dân có thể tạo thêm nguồn thu đáng kể, từng bước cải thiện đời sống.
Bên cạnh nguồn vốn phát triển sản xuất, một số hộ còn tiếp cận khoản vay phục vụ công trình nước sạch, vệ sinh môi trường, với mức vay khoảng 50 triệu đồng. Nguồn vốn này được sử dụng để xây dựng nhà vệ sinh, công trình cấp nước và giếng khoan, góp phần cải thiện điều kiện sinh hoạt.
Tuy nhiên, theo bà Hằng, vốn vay mới chỉ là một phần trong quá trình hỗ trợ phụ nữ phát triển kinh tế. Đối với những hội viên không có điều kiện mở rộng sản xuất, việc được kết nối với các cơ hội việc làm phù hợp cũng có ý nghĩa quan trọng.
"Bên cạnh cho vay vốn, chi hội luôn tích cực kết nối và tạo công ăn việc làm cho chị em thông qua việc chia sẻ các mô hình kinh tế, giới thiệu việc làm tại các xưởng, doanh nghiệp, cơ sở sản xuất có nhu cầu nhân công. Hằng ngày, chi hội thường xuyên đăng thông tin kết nối việc làm vào nhóm nội bộ của Hội Phụ nữ; ai có nhu cầu, đủ điều kiện thời gian và sức khỏe thì đăng ký tham gia để tăng thu nhập lúc nông nhàn" - bà Hằng cho biết.
Việc kết nối việc làm trong thời gian nông nhàn giúp phụ nữ tận dụng quỹ thời gian, có thêm nguồn thu bên cạnh hoạt động sản xuất nông nghiệp. Đây cũng là giải pháp phù hợp đối với những hội viên chưa có điều kiện đầu tư các mô hình kinh tế riêng.
Dù vậy, công tác hỗ trợ phụ nữ phát triển kinh tế vẫn còn những khó khăn nhất định. Theo bà Hằng, rào cản lớn nằm ở tâm lý, trình độ và khả năng tiếp cận việc làm của một bộ phận hội viên, nhất là phụ nữ lớn tuổi.
"Khó khăn lớn nhất là rào cản về tâm lý, trình độ và sự hạn chế trong quyền tiếp cận việc làm của một bộ phận phụ nữ, đặc biệt là phụ nữ lớn tuổi. Nhiều chị em lớn tuổi không có cơ hội làm việc tại công ty, thậm chí có người còn chưa thành thạo việc đi xe máy nên việc di chuyển và tiếp cận các cơ hội việc làm ở xa còn nhiều hạn chế" - bà Hằng chia sẻ.
Thực tế này cho thấy, để hỗ trợ phụ nữ nâng cao thu nhập bền vững, cần kết hợp nhiều giải pháp, từ tạo điều kiện tiếp cận nguồn vốn đến kết nối việc làm, chia sẻ kinh nghiệm sản xuất và nâng cao khả năng tiếp cận thông tin.
Có thể thấy, khi nguồn vốn được đưa đến đúng nhu cầu, người dân có thêm điều kiện phát triển sinh kế bằng chính sức lao động của mình. Trong thực hiện mục tiêu giảm nghèo bền vững, những kết quả này cho thấy ý nghĩa của việc hỗ trợ người dân chủ động tạo sinh kế, mở rộng cơ hội việc làm và nâng cao chất lượng cuộc sống. Khi các nguồn lực hỗ trợ gắn với nhu cầu thực tế, việc phát triển kinh tế hộ gia đình không chỉ mang lại lợi ích trước mắt mà còn góp phần tạo nền tảng an sinh lâu dài ở khu vực nông thôn.


 In bài viết